El crédito del comprador ya no te tumba el cierre. Y para ti es gratis.
Otras plataformas cobran entre $179 y $599 al mes. Para el Realtor, el Loan Officer y el Broker aquí no cuesta nada: el software, el CRM y la capacitación van incluidos. Los servicios los paga el comprador, siempre.
Te respondemos en menos de 1 hora · Sin tarjeta · Sin contrato · Incluye Kredion Score
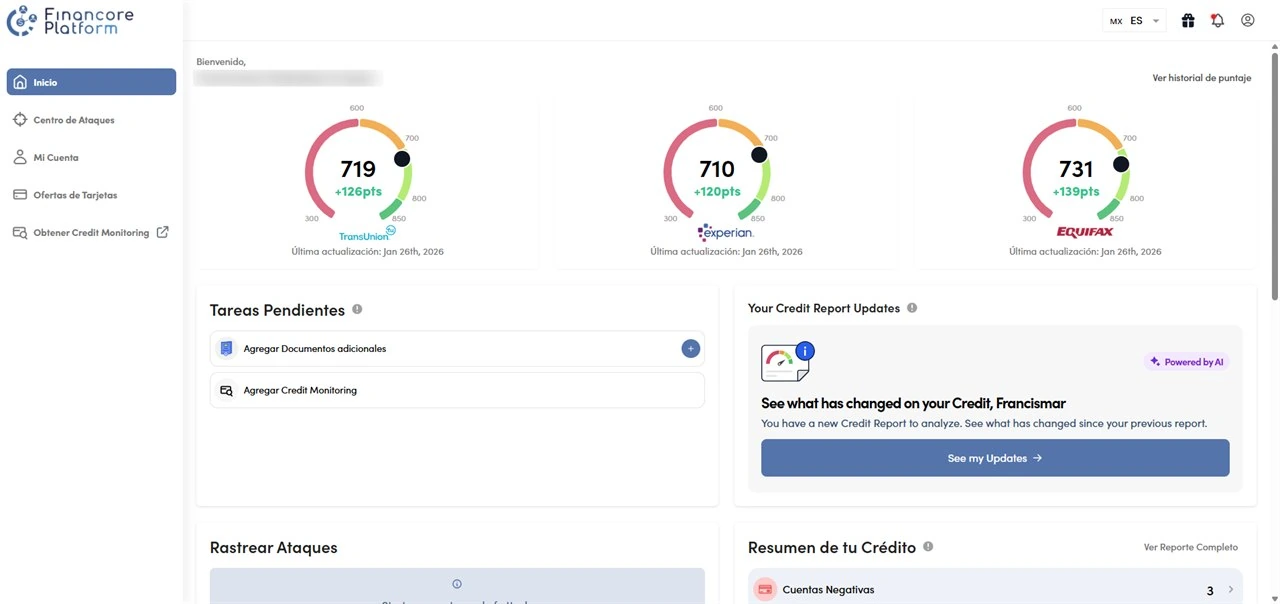
* Caso individual documentado (+126 / +120 / +139 en 40 días). El promedio de la plataforma es +46 puntos sobre 8,482 usuarios. Ver disclosures
El puntaje que ve tu comprador no es el que usa el lender.
Tu comprador abre su app, ve 720 y te dice que está listo. Llega al banco y el prestamista saca otro número, más bajo, de un modelo distinto. Ahí se cae el deal — y nadie entendió por qué.
Fair Isaac Risk Model V2. Es el modelo que el prestamista hipotecario jala de Experian, no el FICO 8 de las apps.
FICO Risk Score Classic 04. La versión de TransUnion que entra en el tri-merge hipotecario.
Beacon 5.0. El tercer puntaje del tri-merge, y casi nunca coincide con lo que el comprador vio en su teléfono.
No toma el más alto. No saca promedio. Toma el del medio.
Y cuando hay dos prestatarios, la mayoría de los programas convencionales se quedan con el más bajo de los dos puntajes del medio. Por eso un comprador con «720 en la app» puede terminar calificando con un número muy distinto — o no calificando.
Kredion Score te pone esos tres números sobre la mesa. Antes del banco.
Es la pieza que no tiene nadie más en esta industria. Ves los tres puntajes hipotecarios reales de tu comprador y cuál es el del medio — el que va a decidir su aprobación — desde el primer día, no cuando ya se firmó el contrato y hay reloj corriendo.
Con ese dato dejas de adivinar: sabes a quién mandas al lender hoy, a quién metes al programa primero, y qué buró está arrastrando el número.
Los requisitos exactos de puntaje y de cálculo varían según el programa de préstamo y el prestamista. Kredion Score es una herramienta de información: no aprueba préstamos ni garantiza resultados de puntaje.
Haz la cuenta de los deals que ya se te cayeron.
Piensa en el último año. Los compradores que trabajaste, que llevaste a ver casas, que casi firman — y que al final no calificaron. Ponles número.
En un solo año. Comisiones que ya habías trabajado y que se fueron con el «no califica».
Seamos honestos: no todos esos deals se salvan. Pero hoy no se salva ninguno — sin un sistema detrás, el comprador que no califica simplemente se va. Y a ti activar el sistema no te cuesta un dólar.
Hoy lo mandas con un especialista. Y ahí lo pierdes.
Sale de tu pipeline, dejas de saber en qué va, y cuando por fin califica ya pasó medio año — o ya está comprando con otro agente. No lo mandas afuera porque quieras: lo mandas por estas tres razones.
No tienes que saber.
Tú no lees el reporte, no decides qué reclamar y no discutes con un buró. Eso lo hace el sistema y nuestro equipo. Tu papel es el que ya haces: acompañar al comprador. Y si te preguntan algo que no sabes, tienes soporte 24 horas en español detrás de ti.
Es mandar un enlace.
Le pasas tu enlace al comprador, él se registra y el sistema arranca solo. No llenas formularios, no subes documentos, no redactas nada. A partir de ahí solo miras tu panel cuando quieras saber cómo va.
Aquí no sale de tu pipeline.
Sigue siendo tu cliente, en tu CRM, con tu enlace. Ves su avance sin tener que llamar a nadie, y eres tú — no un tercero — quien le avisa el día que ya puede calificar. Ese día la llamada la haces tú.
Le mandas tu enlace.
Por WhatsApp, como mandas todo lo demás.
Miras tu panel cuando quieras.
Sin llamar a nadie ni pedir reportes.
Lo llamas el día que ya califica.
Y retomas el deal donde lo dejaste.
Eso es todo. No hay paso 4. El análisis, las reclamaciones, los envíos, el seguimiento y el soporte corren por cuenta de Financore.
Así ves a cada comprador hasta que califica.
Capturas reales del panel. Sin maquillaje. Sin renders.
Le enseñas la verdad de su crédito en la primera cita.
Abres el portal delante del comprador y ve sus tres puntajes en vivo y el plan completo, ahí mismo. Deja de ser una conversación incómoda y pasa a ser un plan con fecha.
- Muestras los 3 scores en vivo: TransUnion · Experian · Equifax
- El comprador ve su plan completo antes de comprometerse a nada
- El sistema explica el caso por ti: tú no tienes que ser el experto
- En español o en inglés, según tu comprador
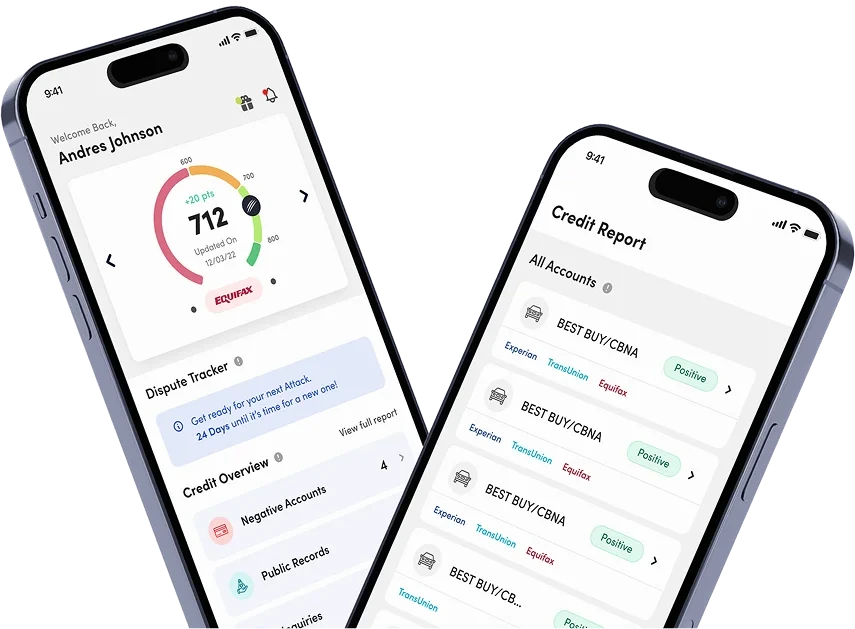
Tu cliente ve su progreso solo. Tú no contestas llamadas.
El cliente entra desde cualquier teléfono. Sin descargar nada, sin App Store, sin actualizaciones: un link y ya está dentro. El portal responde las preguntas que antes te llegaban a ti, a cualquier hora.
- Dejas de contestar "¿ya puedo calificar?" cada semana
- Puntaje, avance y reporte completo: se los responde el portal
- Notificaciones automáticas con cada cambio — sin que tú escribas
- Con tu marca junto a la nuestra, en el bolsillo del cliente
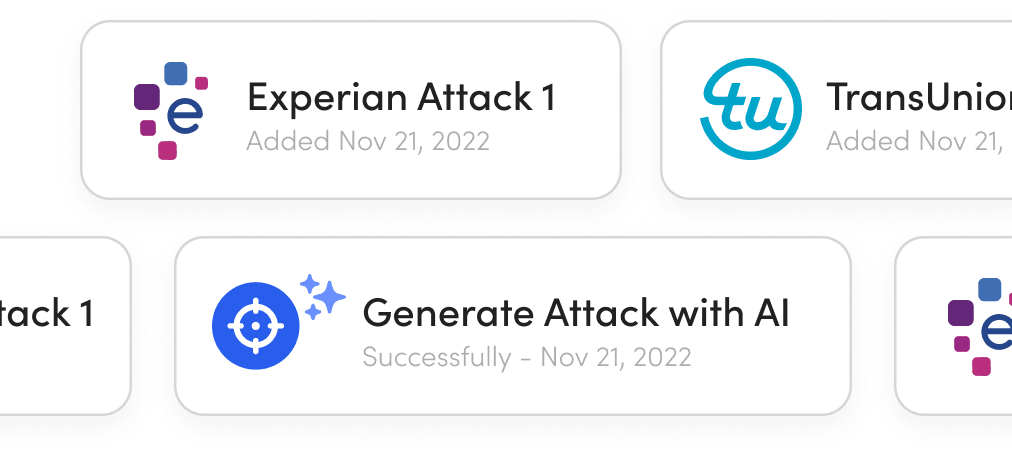
Tú no escribes ni una carta. Lo hace el sistema.
Este es el trabajo que tú no vas a hacer: la IA lee el reporte, encuentra los errores y arma la reclamación cuenta por cuenta, con respaldo legal. Tú ves el avance en tu panel y asesoras. Nada más.
- Cada reclamación se escribe desde cero para ese caso
- Sin plantillas repetidas: los burós las detectan y las descartan
- El envío certificado sale solo, sin que nadie pise un correo
- Todo respaldado legalmente (FCRA + CROA)
Cierras el deal que se iba a caer.
Cuando el crédito de tu cliente se repara, tú cobras: el mortgage se aprueba, el deal se cierra y ese cliente te trae a los siguientes.
- Cliente listo para calificar — tú cobras tu comisión
- El deal que estaba muerto vuelve a tu pipeline
- Cliente que fideliza y te manda referidos orgánicos
- Todo documentado en la plataforma, de punta a punta
Tu comprador ya lo intentó solo. Por eso no funcionó.
Casi todos reclaman solo a los 3 burós grandes. Pero el prestamista hipotecario también mira CoreLogic Credco, LexisNexis y otros, y ahí el error sigue vivo. Financore va a 4 frentes en la misma reclamación: 12 burós, los acreedores y los colectores.
Burós principales
Los que toda la industria conoce.
- Experian
- TransUnion
- Equifax
Burós secundarios
Los que casi nadie toca — y el lender sí consulta.
- LexisNexis
- CoreLogic Credco
- SageStream · Innovis
- Clarity · DataX
- + 4 más
Acreedores directos
Atacamos en la fuente.
- Capital One
- Wells Fargo · Chase
- Bank of America
- Citi · Amex · Discover
Colectores
Validación FDCPA.
- Southwest Credit
- Professional Debt
- Portfolio Recovery
- Midland · LVNV
¿Cuánto tarda y quién paga? Sin letra chica.
Las dos preguntas que un agente hace de verdad, contestadas de frente y antes de que las tengas que hacer.
Sabes con qué estás trabajando
Kredion Score te muestra los tres puntajes hipotecarios de tu comprador y cuál es el del medio. Desde el primer día sabes si el caso es de semanas o de meses, en vez de descubrirlo cuando el lender diga que no.
El primer ciclo completo
Por ley, los burós tienen 30 días para responder una reclamación (FCRA §611). El cambio se ve cuando entra el siguiente reporte, alrededor del día 40. Ese es el único reloj real: cualquiera que te prometa resultados en una semana te está mintiendo.
El programa completo
Doce meses, nueve rondas. Muchos casos no necesitan las nueve. La garantía del 110% cubre el programa completo con requisitos publicados.
Lo que paga el comprador
Dicho claro: esto no arregla un cierre que firma esta semana. Sirve para no perder al comprador — para que en el próximo ciclo la comisión llegue a ti y no a otro agente.
Y no prometemos puntos ni fechas de aprobación: eso lo deciden el buró y el prestamista, no nosotros. Lo que sí garantizamos está por escrito en los requisitos de la garantía del 110%.
Broker, Realtor o Loan Officer. Un solo sistema.
Si tu comisión depende del crédito de tu comprador, esta es tu infraestructura.
Tu equipo deja de perder los mismos deals.
Cada agente trae a sus clientes con su propio enlace y tú ves el pipeline completo desde un solo CRM: quién califica hoy, quién está en proceso y quién vuelve el mes que viene.
Un solo panel para toda la oficinaCierras casas que se caían.
Cliente que no califica hoy → cliente listo para calificar cuando su crédito se repara. Cierras la casa y cobras tu comisión.
Recupera deals caídosConviertes "no calificó" en "aprobado".
Un FICO bajo no es game over. Con el crédito del cliente reparado, fondeas el loan que rebotó. Construyes pipeline en lugar de perderlo.
Más loans fondeadosOficinas y equipos que ya trabajan con Financore.
Agentes y equipos de estas firmas ya trabajan el crédito de sus compradores dentro de Financore.
47 empresas partner activas · 8,482 clientes gestionados · 12,847 ítems eliminados por la red
Marcas de las firmas donde operan agentes que usan Financore. Cada logo pertenece a su dueño y no implica patrocinio ni afiliación corporativa.
Activa el sistema para tu oficina. Sin costo para ti.
Es para el profesional de bienes raíces cuyo cierre depende del crédito del comprador. Te damos la plataforma completa gratis, te conectamos con 12+ burós y operamos detrás de tu marca. Tú no manejas el dinero ni el papeleo: das la asesoría y ves el avance.
- Software completo gratis · Sin licencias · Sin cuotas
- Reporte Kredion FICO · $59.99 al mes, lo paga siempre el comprador · Garantía 110%
- Sprint Mail integrado · $1.83 por carta certificada (cero papel)
- CRM completo + enlace propio para cada agente de tu oficina
- Soporte 24/7 en español. No horario de oficina.
Te respondemos en menos de 1 hora · Sin tarjeta · Sin contrato
-
$0Costo del software · Sin asteriscos
-
110%Garantía money-back si no funciona
-
24hActivación 1-a-1 con onboarding incluido
-
10xCompradores que maneja un solo agente
Cierra el deal con una garantía del 110%.
Asesoras con un respaldo que no conocemos en ningún otro software del sector. Programa de 12 meses. 9 ataques. Requisitos publicados y verificables. Si el cliente cumple el programa y su crédito no mejora, devolvemos el 110% de lo que pagó en monitoreo y envíos.
Otras plataformas: sin garantía. Financore: 110%.
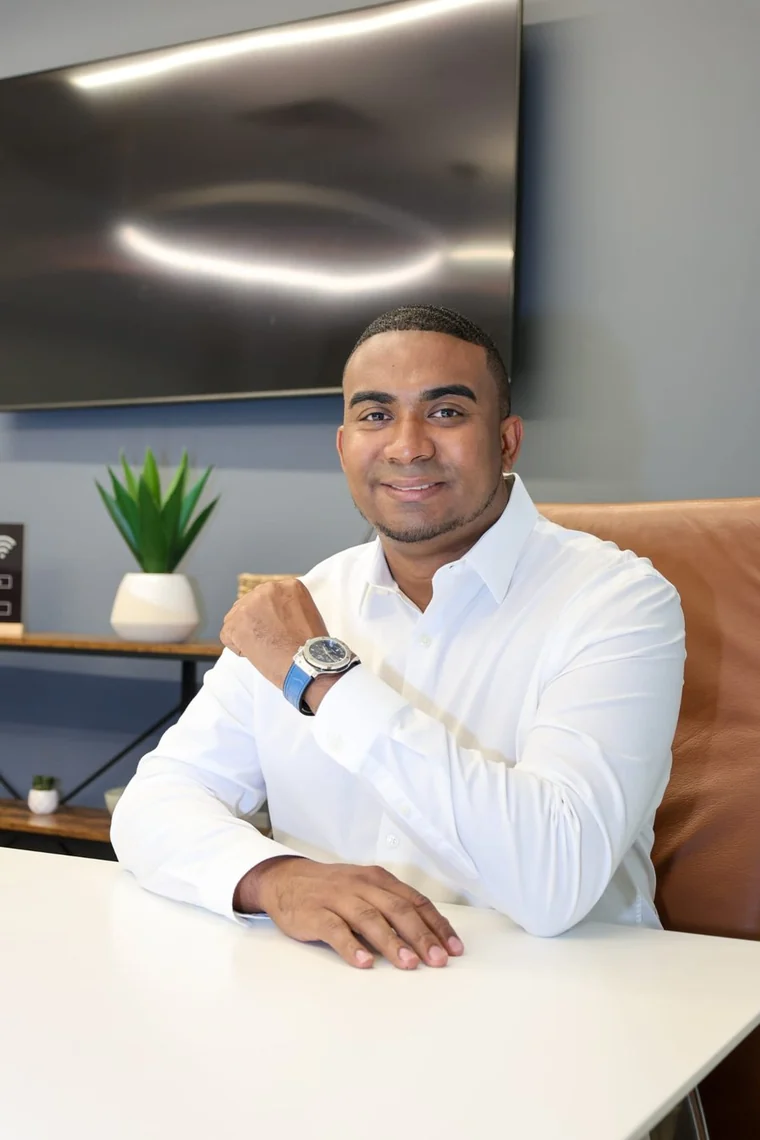
Por qué construí Financore.
Vengo del mundo del crédito hispano. Y durante años vi lo mismo en todas partes: promesas sueltas que nadie cumplía. Procesos que el cliente nunca terminaba de entender. Costos altos por software en inglés. Y al final, metas que no se cumplían.
Las plataformas en inglés no son malas. Simplemente no hablan como nuestra gente. Nuestro mercado firmaba contratos que no entendía y pagaba licencias que no podía sostener.
Así que hice lo contrario: una plataforma en español, con procesos claros, documentos legales automáticos y sin licencia mensual. Gratis para el partner.
¿Que un partner pueda arrancar sin invertir un dólar? Eso es lo que más me importa. Yo sé lo que cuesta empezar. Aquí tu única inversión es conseguir el cliente. Lo demás lo pone el sistema.
Lo que preguntan los agentes antes de activar.
¿De verdad es gratis? ¿Cuál es el modelo?
¿Por qué el puntaje de la app del comprador no sirve para el lender?
¿Qué cubre la garantía 110%?
¿Ofrecen white label?
¿Esto es un formato "hazlo tú mismo"?
¿Esto es legal? ¿FCRA y CROA?
¿Cuánto demora la activación?
Tu próximo cierre empieza hoy.
Para ti el sistema es gratis. Sin licencia, sin cuota, sin tarjeta. Esto es exactamente lo que pasa después del clic:
Nos escribes por WhatsApp
1 minutoActivamos tu cuenta y hacemos tu onboarding 1-a-1
Mismo díaCargas tu primer comprador y el sistema arranca
Mismo díaSin tarjeta · Sin contrato · Sin compromiso · Garantía 110%